「車が冠水したら、保険はいくら出るの?」
「水没した車は、もう廃車になる?」
大雨や台風のニュースを見ると、こうした疑問を持つ人も多いのではないでしょうか。
私自身、豪雨によって道路が急激に冠水し、子どもと一緒に何時間も帰宅できなくなった経験があります。
比較的高い場所にいたため、まさかここまで水が来るとは思っていませんでした。それでも道路は短時間で川のようになり、最終的には車内まで水が入りました。
その後、加入していた車両保険を使い、私の場合は20万円台後半の保険金が支払われました。ただし車は全損ではなく、乾燥・清掃・点検を経て乗り続けています。
一方で、知人は購入して間もない中古車が冠水し、全損になりました。
同じ「車の冠水」でも、被害の程度や保険契約によって結果は大きく異なります。
この記事では、実際の被災経験をもとに、車両保険はいくら出るのか、全損と修理の違い、保険を使った後の等級・保険料、そして豪雨の前に備えておきたいことをまとめます。
本文中の金額は概算です。保険金額や補償範囲は、契約内容・車両保険金額・損害状況・特約などによって異なります。実際の補償内容については、ご加入の保険会社や代理店へご確認ください。
豪雨で車が冠水|子どもとの帰宅が困難に
車が冠水したら車両保険は使える?
保険金はいくら出た?実体験と全損事例
冠水車は修理できる?全損との違い
車両保険を使うと等級・保険料はどうなる?
豪雨前にしておきたい車の防災対策
- ページ更新日:2026年9月13日
豪雨で車が冠水|子どもとの帰宅が困難に
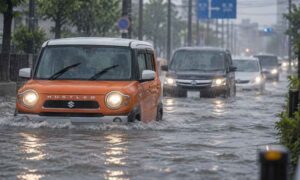
被災した日の夕方、激しい雨が続いていました。
周囲は比較的高い場所だったため、「ここなら大丈夫だろう」という気持ちが、正直どこかにありました。しかし水位は短時間で上がり、いつもの道路が川のような状態になっていきました。
車内で雨が弱まるのを待っていると、子どもが「トイレに行きたい」「お腹が空いた」と言い始めます。
少し雨が弱まったタイミングで近くの飲食店へ移動しようとしましたが、店内も冠水。食事の提供はできず、トイレも使えない状況になっていました。
直前にスーパーでたまたま買っていたカップゼリーが1つあり、まずはそれを子どもに食べさせました。
その後、帰宅しようと移動しましたが、再び雨脚が強くなりました。途中でトイレを借りようと立ち寄ったコンビニ周辺も、すでに冠水が進んでいました。
道路には動けなくなった車があり、簡単に引き返すこともできません。
店内のトイレには順番待ちの列ができていました。
しかし待っている途中にも浸水が進み、複数あったトイレはすべて使用できなくなりました。
外へ出ても危険。
車も動かせない。
トイレも使えない。
119番にも電話しましたが、すぐ助けてもらえる状況ではなく、結局その場で水が引くのを待つしかありませんでした。
さらに店は一時停電し、非常灯に切り替わりました。
やがて店内にも水が入り、足元が水につかる状態で、そこにいた人たちと何時間も待機しました。
トイレを我慢するためか、飲み物や食べ物を控えている人もいました。私たち親子は空腹だったため、店内で購入できたものを食べましたが、子どもは疲れ切って店内の一角で眠ってしまいました。
「近くにコンビニがあるから大丈夫」「困ったら救助を呼べばいい」とは限らない。
災害時には、普段当たり前に使っている店やトイレ、電気、道路が一度に使えなくなることを身をもって知りました。
夜遅くなり雨が少し弱まると、店員さんと居合わせた人たちで、店内に入った水を外へかき出しました。商品の運搬に使われるプラスチック製の容器など、その場にあるものを使っての排水作業です。
名前も知らない人同士でしたが、誰かが水をかき出し、誰かが周囲を気にかける。私が外の様子を確認している間には、居合わせた女性が眠っている子どもの様子を見ていてくれました。
最終的には、水位が少し下がったタイミングで帰宅することができました。
夕方から深夜まで、何時間も帰宅できない状態が続いた一日でした。
車が冠水したら車両保険は使える?
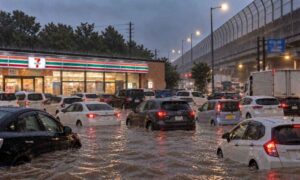
台風や大雨、洪水などによる車の浸水被害は、車両保険の補償対象になる場合があります。
日本損害保険協会では、車両保険を付けている場合、台風や洪水などの風水災によって自動車が損害を受けた際に保険金が支払われると案内しています。
ただし、契約タイプによっては保険金が支払われない場合があります。
そのため、「自動車保険に入っているから大丈夫」と考えるのではなく、現在の契約に車両保険が付いているか、その補償範囲がどうなっているかまで確認することが大切です。
「車両保険に入っているか」「洪水・台風が対象か」「車両保険金額はいくらか」まで確認しておきましょう。
・車両保険の有無
・台風、豪雨、洪水による水害が補償対象か
・現在設定されている車両保険金額
・レッカーなどロードサービスの範囲
・代車、レンタカー費用の補償
・全損時に利用できる特約の有無
保険金はいくら出た?実体験と全損事例
私の場合、車内まで水が入ったものの全損にはならず、車両保険から20万円台後半の保険金が支払われました。
ただし、ここで大切なのは「冠水したら一律で○万円もらえる」という仕組みではないことです。
車両保険金額、車の価値、損傷の程度、修理費、契約している特約などによって、支払われる金額や全損・修理の判断は変わります。
購入して間もない中古車が全損になったケースも
一方、知人は購入して間もない中古車が豪雨で冠水し、全損になったと聞いています。
本人から聞いた範囲では、最終的な保険金は購入価格を上回る見込みとのことでした。
ただし、保険金の額だけで被害の大きさを判断することはできません。
突然車を失えば、新しい車を探さなければなりません。購入時の諸費用、移動手段の確保、各種手続きも発生しますし、同じ条件の車を同じ価格で購入できるとも限りません。
保険は災害で利益を得るためのものではなく、被害を受けた生活を立て直すための備えです。
冠水車は修理できる?全損との違い
「車内に水が入ったら、もう廃車なのでは?」
被災した直後、私もそう思いました。
しかし、冠水した車がすべて全損になるわけではありません。
私の車は整備工場で車内を乾燥させ、清掃や状態確認をしたうえで、預けてから4日ほどで戻ってきました。
ところが、車が戻ってきてから約1週間後、ライトの内部に水蒸気がたまっていることに気づきました。再度整備工場へ持ち込み、確認と対応をしてもらっています。
冠水した車は、戻ってきたあともしばらく異常がないか注意して確認することが大切だと感じました。
一方、先ほど紹介した知人の車は全損です。
修理できるか、保険上全損になるかは、浸水の程度、車の状態、修理費、車両保険金額などによって変わります。
そして、ここには被災した本人だからこそ伝えたいことがあります。
私は当時、冠水車について十分な知識がなく、水位が下がったあとにエンジンをかけてしまいました。
その場ではエンジンが始動し、帰宅することができました。しかし、後日ライト内部の結露も見つかっています。車が動いたからといって、問題がないとは限りません。
JAFは、車内まで冠水した車について、電装系のショートやエンジン破損、ブレーキ機構の異常などのおそれがあるため、各部を点検するまではエンジンを始動しないよう案内しています。
国土交通省も、水深が車両の床面を超えるとエンジンや電気装置などに不具合が起こるおそれがあると注意を呼びかけています。さらに水深がドアの高さの半分を超えると、内側からドアをほぼ開けられなくなる場合があります。
外から見て水が引いていても、車内部では異常が起きている可能性があります。まず自身の安全を確保し、ロードサービスや販売店、整備工場などへ相談しましょう。
車両保険を使うと等級・保険料はどうなる?
保険金が支払われるとしても、もう一つ確認しておきたいのが翌年以降の保険料です。
日本損害保険協会によると、盗難や台風、洪水、高潮などによって車両保険金を受け取った場合、一般的なノンフリート契約では1事故につき1等級下がる「1等級ダウン事故」として扱われます。
さらに1年間は、事故有契約者の割引率が適用されます。
私の場合も、車両保険を使ったことで翌年の保険料は上がることになりました。
そのため、保険を使うか迷った場合は「今回いくら受け取れるか」だけを見るのではなく、
・保険を使った場合の等級
・翌年以降の保険料
・保険を使わず自己負担した場合の金額
まで比較すると判断しやすくなります。
損害額が小さい場合には、保険を使わず自己負担した方が結果的に負担が少ないケースも考えられます。
保険会社や代理店に「保険を使った場合、翌年の保険料はいくらになるか」まで確認してから判断するのがおすすめです。
豪雨前にしておきたい車の防災対策
今回の経験で、保険と同じくらい強く感じたことがあります。
実は私は携帯トイレをすでに購入していました。
ところが、その日に限って携帯トイレを入れていた鞄とは別の鞄で外出していたのです。
目の前にトイレがあっても、冠水すれば使えない。子どもが「トイレに行きたい」と言っても、すぐにどうにかできるとは限りません。
防災用品は「持っている」だけではなく、「必要になったとき、その場所にある」ことが大切です。
この経験から、携帯トイレなど最低限必要なものは普段の鞄だけではなく、車にも常備しておくべきだったと感じました。
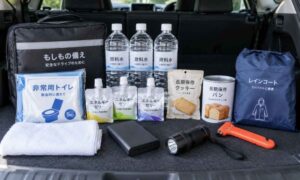
車に置いておきたい防災用品
・子ども用の簡易トイレ用品や必要に応じてオムツ
・飲料水
・カップゼリーや栄養補助食品など、食べやすく保存できる食品
・モバイルバッテリー
・懐中電灯
・レインコート、タオル
・緊急脱出用ハンマー
特に子ども連れでは、トイレと空腹の問題は想像以上に早くやってきます。
今回は、直前にたまたまスーパーで買っていたカップゼリー1つに助けられました。
自宅だけでなく、普段使う道路の水害リスクも確認する
もう一つの教訓は、「比較的高い場所だから大丈夫」と思い込まないことです。
国土地理院の「ハザードマップポータルサイト」では、洪水・土砂災害・高潮・津波などの災害リスクを地図上で確認できます。
自宅周辺だけでなく、通勤や送迎、買い物などで普段使う道路も見ておくと、豪雨時に「この道は避けよう」と判断する材料になります。
まとめ|保険金より先に、命を守る備えを
今回の豪雨では、いつもの道路が短時間で川のようになり、飲食店もコンビニもトイレが使えず、停電まで起きました。
「車だから大丈夫」
「近くに店があるから大丈夫」
「困ったら救助を呼べばいい」
そう思っていたことが、一つずつ通用しなくなりました。
私の場合は車両保険から20万円台後半の保険金が支払われ、車も点検などを経て乗り続けることができました。一方で、同じような水害でも全損になった人もいます。
同じ冠水被害でも、車の状態や保険契約によって、修理・全損・保険金の結果は大きく異なります。
保険は、被災後の経済的な負担を軽くし、生活を立て直すための備えです。そして何より大切なのは、被害を避けるために平時から準備しておくことです。
大雨が予想される前に、車両保険の内容、普段使う道路の浸水リスク、車内の防災用品を一度確認してみてください。
特に携帯トイレや非常食は、「家にある」「買ってある」だけではなく、「必要になったその場で使える場所にあるか」まで確認しておくことをおすすめします。